
جای خالی سرمایه و کارآفرینی در نظریات نوبلیستها
به گزارش پایگاه خبری «صدای سما» جاناتان نیومن اقتصاددان، در وبسایت انستیتو میزس، نوشت:
پارادایم کینزی در دوران رکود تورمی دهۀ ۱۹۷۰ آسیب دید. تورم قیمتها و بیکاری بهطور همزمان افزایش یافتند و این امر به تردیدهای گستردهای دربارۀ مدلهای قدیمی کینزی انجامید، درحالیکه کینزیهای وفادار به این مکتب شتابزده میکوشیدند توضیحاتی برای این وضعیت ارائه دهند. افزون بر این، آشکار شد که تابع مصرف کینزی در برابر بررسیهای تجربی تاب نمیآورد ــبه این معنا که درآمد قابلتصرف، آنگونه که مدلهای اولیۀ کینزی فرض میکردند، پیشبینیکنندۀ چندان خوبی برای مصرف کل نبود.
این نقطۀ عطف در تاریخ اندیشۀ اقتصادی، شاخههای تازهای پدید آورد و برخی شاخههای موجود را تقویت کرد. پیشتر، ساموئلسون، هیکس، سولو و دیگران کینزیگرایی قدیم را بهشکل رسمی صورتبندی کرده و با نئوکلاسیکگرایی درآمیخته بودند؛ و بدینترتیب، از جمله، مدلIS-LM و منحنی فیلیپس را به وجود آورده بودند. میلتون فریدمن چارچوب پولگرایی را رواج داد و بسط بخشید و مدعی شد که رکود تورمی دهۀ ۱۹۷۰ نتیجۀ سیاست پولی انبساطی بوده است. آثار فریدمن راه را برای اقتصاددانان بعدی (مانند لوکاس و بارو) هموار کرد تا انتظارات عقلایی و برخی مفروضات تعادل خرداقتصادی را در مدلهای کلان بگنجانند. این مدلها نشان میدادند که سیاست تثبیت اقتصادی کینزی مطابق انتظارات عمل نمیکرد. دستاوردمان از این تحولات اینها بود: نظریۀ چرخۀ تجاری واقعی، نوکینزگرایی، یک سنتز نئوکلاسیک جدید، واکنشهای پساکینزی، مدلهای تعادل عمومی پویای تصادفی (DSGE)، قانون تیلور و متأسفانه، پل کروگمن.
اجماع جریان اصلی اقتصاد که از دل این آمیزۀ درهموبرهم بیرون آمده، چنین است که کینز در بسیاری از موارد حق داشت، اما چارچوب نظری او به «بنیانهای خرد» نیاز دارد. استفاده از متغیرهای کلان اشکالی ندارد، اما باید به خاطر داشته باشیم که این متغیرها برآمده از فعالیتهای در سطح بنگاهها و خانوارها هستند. راهحل؟ کافی است چند مدل نئوکلاسیکی از رفتار مصرفکننده و بنگاه را در مدلهای DSGE بگنجانیم و مطمئن شویم که این کنشگران به آینده مینگرند و تصمیمهایشان را با توجه به آن اتخاذ میکنند.
جایزۀ یادبود نوبل اقتصاد ۲۰۲۶
برندگان مشترک امسال جایزۀ یادبود نوبل اقتصاد به شکلگیری این راهحل کمک کردند. رابرت هال تابع مصرف جدیدی را بر پایۀ مصرفکنندگانی تدوین کرد که تصمیمهایشان را بهینه میکنند و با نگاه به آینده دست به انتخاب میزنند. مایکل وودفورد نسخهای از معادلۀ مصرف هال را به کار گرفت و معادلاتی دربارۀ بنگاهها و نرخهای بهره به آن افزود.
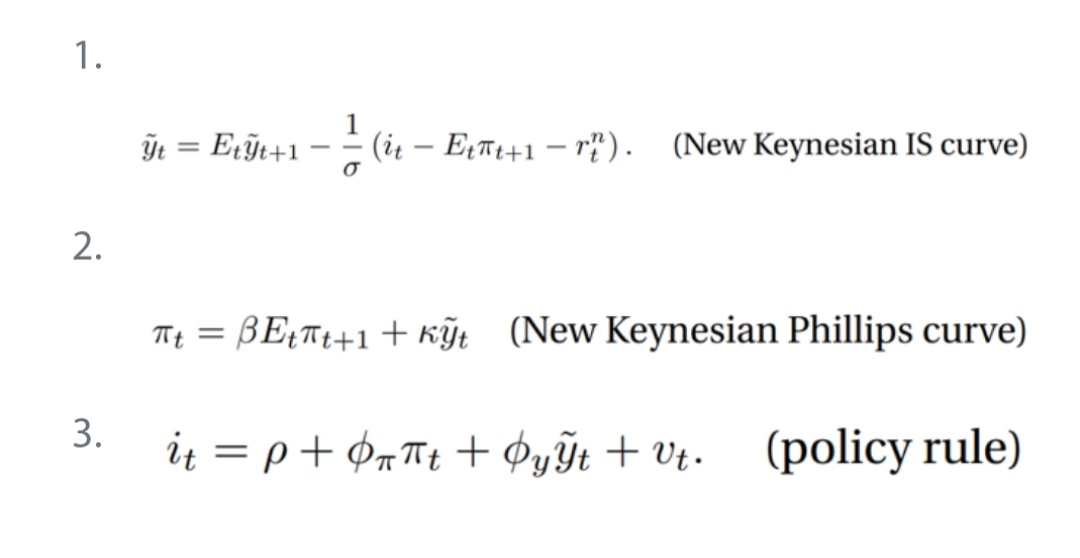
این معادلات به شرح زیرند:
معادلۀ اول میگوید مصرف و تولید کل به شرایط اقتصادی مورد انتظار در آینده و نرخهای بهرۀ زیر سطح «طبیعی» بستگی دارند.
معادلۀ دوم میگوید تورم زمانی بالاتر خواهد بود که بنگاهها انتظار داشته باشند تورم در آینده افزایش یابد و اقتصاد بیش از سطح طبیعی خود تولید کند، وضعیتی که فشاری صعودی بر هزینههای تولید وارد میکند.
معادلۀ سوم میگوید نرخهای بهره بر اساس تورم مشخص میشود (تورم بیشتر، نرخ بهرۀ بالاتر) و نیز بر اساس اینکه اقتصاد «بیش از حد داغ» شده باشد (شکاف تولید مثبت، نرخ بهرۀ بالاتر) یا عملکردی پایینتر از ظرفیت خود داشته باشد (شکاف تولید منفی، نرخ بهرۀ پایینتر). این معادله همچنین شامل متغیر vt است که غافلگیریهای مربوط به نرخ بهره را نشان میدهد ــزیرا سیاستگذاران پولی گاهی دقیقاً از قاعدهای که بر اساس تورم و شکاف تولید تعیین شده است پیروی نمیکنند.
به این ترتیب، آثار هال و وودفورد شالودۀ نحوۀ تفکر اقتصاددانان جریان اصلی دربارۀ اقتصاد کلان و نیز نحوۀ نگرش بانکداران مرکزی به نقش خود در تثبیت اقتصاد کلان را بنا نهاد. مردم بر اساس انتظاراتشان از آینده مصرف و پسانداز میکنند. قیمتهای بنگاهها چسبندهاند، یعنی بنگاهها تنها هر از گاهی میتوانند قیمتهای خود را تغییر دهند یا تغییر آنها برایشان هزینه دارد. نرخهای بهره باید بهگونهای تعیین شوند که تورم نزدیک به سطح هدف باقی بماند و اشتغال کامل حفظ شود (یعنی شکافهای تولید تا حد امکان به صفر نزدیک باشند). این همان پارادایم مدرن نوکینزی است.
متوجه چیزی که در این تصویر غایب است میشوید؟
هیچ خبری از پول، ساختار سرمایه یا کارآفرینی نیست. این چارچوب فاقد فرایندی بازاری است که در آن ارزیابیهای کارآفرینانه و ترجیحات مصرفکنندگان به شکلگیری قیمتهای بازار میانجامند. «بنیانهای خرد» چیزی نیستند جز کنشگران نمایندهای که بهصورت مکانیکی و بر اساس مجموعهای ظاهراً دلبخواهی از متغیرهای ورودی، مصرف میکنند، قیمت تعیین میکنند یا نرخ بهره را تنظیم میکنند.
بدیل اتریشی
بدون تردید، خوانندگان وبسایت Mises.org میدانند که صد سال پیش از رکود تورمی دهۀ ۱۹۷۰، شاخهای دیگر از تاریخ اندیشۀ اقتصادی، در نقطۀ عطف انقلاب نهایی، شکل گرفت. این نقطۀ عطف سه شاخۀ اصلی پدید آورد: دو شاخهای که از ویلیام استنلی جونز و لئون والراس پیروی میکردند، سرانجام به همان دریاچۀ نوکینزگرایی پیوستند و شاخۀ دیگر که از کارل منگر پیروی میکرد، به سنت اتریشی انجامید که بومباورک، میزس، هایک و روتبارد از چهرههای آن بودند.
در سنت اتریشی، هیچگاه شکافی میان اقتصاد خرد و اقتصاد کلان وجود نداشت که نیازمند آشتی دادن این دو باشد. دو پل ارتباطی همواره برقرار بودند: نظریۀ پول و نظریۀ سرمایه. منگر توضیح داد که پول چگونه پدید آمده و چرا ارزشمند شمرده میشود. او نشان داد که ارزش عوامل تولید به ارزش مورد انتظاری بستگی دارد که کالاهای مصرفیِ حاصل از آن عوامل خواهند داشت. بومباورک نظریۀ سرمایه را بسط داد و مفهوم ساختار تولید را معرفی کرد که کارآفرینی و بهره بر آن تأثیر میگذارند. تا سال ۱۹۱۲، میزس «به دستاورد عظیمِ ادغام نظریۀ پولی با نظریۀ اقتصاد خرد دست یافت و نظریۀ پولی را بر بنیانهای فردگرایانۀ تحلیل عمومی اقتصاد بنا نهاد» (عبارتی برگرفته از پیشگفتار روتبارد بر کتاب نظریۀ پول و اعتبار).
میزس همچنین نظریۀ بهره را اصلاح کرد و نشان داد که این پدیده بر ترجیح زمانی افراد استوار است. میزس و هایک نظریۀ چرخههای تجاری را بر اساس این ایده بسط دادند که گسترش اعتباری، ساختار تولید را دچار اعوجاج میکند. (پس از مرگ میزس، هایک به خاطر همین نظریۀ چرخههای تجاری برندۀ جایزۀ یادبود نوبل شد). روتبارد تحلیلهای بومباورک و میزس را صورتبندی کرد و گسترش داد و مجموعهای منسجم از نظریۀ اقتصادی پدید آورد که بهطور کامل قادر است پدیدههای خرد و کلان اقتصادی را بر اساس کنشها و تعاملات تکتک مشارکتکنندگان در بازار توضیح دهد، کنشگرانی که ترجیحات ذهنی، ترجیح زمانی و انتظاراتی دربارۀ شرایط آتی بازار دارند.
چه ایرادهای دیگری در آن معادلات وجود دارد؟
در سطحی بنیادی، اتریشیها با این دیدگاه مخالفند که میتوان کنشهای مشارکتکنندگان بازار را با معادلات بیان کرد و اقتصاد کلان را مجموعهای از عاملان نماینده در نظر گرفت. در کنش انسانی روابط ثابت و تغییرناپذیری وجود ندارد و انسانها با یکدیگر متفاوتند. انسانها رباتهای همگنی نیستند که در محیط آزمایشگاهی به چند متغیر کمّی پاسخ دهند. نوکینزیها تعاملات پیچیدۀ میلیونها فرد را به چند رابطۀ کمّی باثبات تقلیل دادهاند.
معادلۀ اول، مصرف و تولید کل را کمیتهایی در نظر میگیرد که شرایط اقتصادی مورد انتظار در آینده و نرخهای بهره آنها را تعیین میکنند. اما این رویکرد ماهیت واقعی مصرف را پنهان میکند: مصرف چیزی نیست جز مبادلات فردی پول با کالاها و خدمات مشخص. مصرفکنندگان زمانی کالاها را میخرند که آن کالاها را بر پولی که در ازای آنها میپردازند ترجیح دهند. مخارج کل صرفاً حاصل جمع پولی این مبادلات فردی است، نه نیروی مستقلی که فعالیت اقتصادی را تعیین کند.
البته مصرفکنندگان ممکن است هنگام تصمیمگیری برای خرید، شرایط آتی بازار را در نظر بگیرند. شاید به افزایش حقوق، ترفیع شغلی، احتمال ازدستدادن شغل یا مسیر آتی نرخهای بهره فکر کنند. اما ممکن است اصلاً به این مسائل توجهی نکنند. ممکن است برخی بیشتر از دیگران به چنین موضوعاتی بیندیشند یا آنها را جدیتر بگیرند. برخی ممکن است هنگام تصمیمگیری برای خرید خانه این مسائل را در نظر بگیرند، اما وقتی بستهای گوشت بیکن را در چرخ خرید فروشگاه میگذارند، به آنها فکر نکنند. هیچ دلیلی وجود ندارد که باور کنیم همان چند متغیر محدود، تصمیمهای همۀ مصرفکنندگان را تعیین میکنند، چه رسد به اینکه این متغیرها بتوانند تصمیمهای تمام مصرفکنندگان را به شیوهای باثبات و از نظر کمّی قابلپیشبینی تعیین کنند. (افزون بر این، یکی از متغیرهای معادلۀ اول، یعنی نرخ بهرۀ خنثی، کاملاً غیرقابل شناخت است، حتی برای بانکداران مرکزی خردمند و پیشبینیکنندگان اقتصاد کلان.)
معادلۀ دوم، بهعنوان توضیحی برای قیمتها، دوری باطل ایجاد میکند: قیمتها به قیمتها بستگی دارند. این معادله میگوید بنگاهها قیمتهای خود را بر اساس آنچه انتظار دارند رقبایشان مطالبه کنند و آنچه انتظار دارند هزینههای تولید باشد، تعیین میکنند. اما چه چیزی قیمتهای آتی را تعیین میکند؟ قیمت عوامل تولید از کجا میآید؟
در اینجا، نظریۀ انتساب ارزش منگر، نظریۀ سرمایۀ بومباورک و نظریۀ کارآفرین میزس توضیحی بسیار بهتر ارائه میکنند. قیمت کالاهای مصرفی در زمان حاضر بر اساس تقاضای مصرفکنندگان برای کل موجودی کالاهای تولیدشده تعیین میشود. کارآفرینان، هنگامی که برای بهدستآوردن عوامل تولید با یکدیگر رقابت میکنند، تقاضای آتی مصرفکنندگان برای محصولات خود را در نظر میگیرند. قیمتی که حاضرند برای آن عوامل بپردازند، به برآوردشان از درآمدهای آتیای بستگی دارد که آن عوامل به ایجادشان کمک خواهند کرد. از آنجا که این درآمدها در آینده تحقق مییابند، کارآفرینان هنگام ارزشگذاری عوامل تولیدی که اکنون در دسترسند، آن درآمدها را با استفاده از نرخ بهره تنزیل میکنند؛ نرخی که خود بر اساس ترجیح زمانی تعیین میشود. در نتیجه، قیمت عوامل تولید در نهایت از ارزشگذاریهای مورد انتظار مصرفکنندگان سرچشمه میگیرد، نه از آن مغلطۀ قدیمی که میگوید قیمت کالاهای مصرفی را هزینههای تولید تعیین میکنند. معادلۀ دوم همین مغلطه را دوباره زنده میکند.
البته نوکینزیها ممکن است پاسخ دهند که هدف مدلشان توضیح تکتک قیمتها نیست، بلکه توضیح تورم قیمتها در سطح کلان است. اما این پاسخ اصل مسئله را نادیده میگیرد. از دیدگاه اتریشیها، تغییرات قیمتهای خاص نسبت به یکدیگر برای فهم چگونگی صرفهجویی در استفاده از منابع از طریق محاسبۀ اقتصادی ضروریاند. قیمت عوامل تولید، تقاضای مورد انتظار مصرفکنندگان و کمیابی منابع مولد را منعکس میکند. تغییر قیمتهای نسبی بر محاسبات کارآفرینانه و نحوۀ استفاده از منابع کمیاب در مراحل مختلف تولید تأثیر میگذارد. گسترش پولی همۀ قیمتها را بهطور همزمان یا به نسبتی یکسان افزایش نمیدهد؛ پول جدید از نقاط مشخصی وارد اقتصاد میشود، قیمتهای نسبی را تغییر میدهد و منابع را به سوی منشأ ورود آن هدایت میکند. مدلهای نوکینزی، با تقلیل این فرایندهای پیچیده به یک نرخ تورم کلان و یک شکاف تولید، فرایندهای بازاریای را نادیده میگیرند که برای فهم اثرات کانتیلون و چرخههای تجاری ضروریاند.
معادلۀ سوم این تصویر را کامل میکند و اختیار تعیین نرخهای بهره برای تثبیت اقتصاد را به بانکداران مرکزی میسپارد. اما چرا اقتصاد باید از ابتدا چنین اهدافی (یعنی ثبات قیمتها و حداکثر اشتغال) داشته باشد؟ اقتصاد یک شخص نیست که اهداف خاص خود را دنبال کند. اقتصاد از میلیونها فرد تشکیل شده است که از طریق تقسیم کار و مبادلۀ داوطلبانه، اهداف شخصی خود را دنبال میکنند. هیچکس صرفاً به خاطر خودِ اشتغال به دنبال به حداکثر رساندن آن نیست. اشتغال وسیلهای برای رسیدن به هدفی دیگر است. اگر هدف، حداکثر اشتغال بود، نباید آخر هفته، تعطیلات یا بازنشستگی میداشتیم. به همین ترتیب، قیمتها نسبتهای مبادلهاند و باید آزاد باشند که نوسان کنند، زیرا ترجیحات، انتظارات و میزان عرضه تغییر میکنند. حتی برداشت فدرال رزرو از «ثبات قیمتها» نیز عجیب است: این نهاد هدف خود را تورم سالانۀ ۲ درصدی قرار داده است. چرا ۲ درصد؟
افزون بر این، دستکاری نرخهای بهره به نتایج فاجعهباری میانجامد. در غیاب مداخله، نرخهای بهره بازتاب ترجیح زمانی هستند: یعنی تمایل افراد به چشمپوشی از مصرف کنونی و اختصاص منابع فعلی به تولید. بنابراین، نرخهای بهرۀ بازار نشان میدهند که چه میزان منابعی برای پروژههای تولیدی بلندمدت در دسترس است. هنگامی که بانکهای مرکزی از طریق گسترش اعتبار، بدون آنکه پسانداز واقعی افزایش یافته باشد، نرخهای بهره را بهطور مصنوعی کاهش میدهند، کارآفرینان را به آغاز پروژههایی تشویق میکنند که تکمیل آنها امکانپذیر نیست. این جوهرۀ نظریۀ اتریشی چرخههای تجاری است.
وضع از این هم بدتر میشود: بانکداران مرکزی از کجا باید نرخ بهرۀ «درست» را بدانند؟ حتی در چارچوب نوکینزی نیز بانکداران مرکزی نمیتوانند متغیرهایی را که قرار است هدفگذاری کنند، مستقیماً مشاهده کنند. نرخ بهرۀ موسوم به طبیعی یا خنثی قابل مشاهده نیست؛ تولید ناخالص داخلی بالقوه نیز قابل مشاهده نیست، درحالیکه برای محاسبۀ شکاف تولید به آن نیاز داریم. در عوض، اقتصاددانان برای برآورد این متغیرها، مدلهای آماری پیچیدهای میسازند؛ مدلهایی که بسته به مفروضات و روشهایشان به نتایج متفاوتی میرسند. حتی دادههای قابل مشاهدهای که وارد این مدلها میشوند نیز محل تردیدند. برای اندازهگیری تورم باید از کدام شاخص قیمت استفاده کنیم؟ شاخص کل قیمت مصرفکننده (CPI)؟ شاخص مخارج مصرف شخصی بدون اقلام پرنوسان (Core PCE)؟ شاخص موسوم به «تورم فوقهسته» (Super Core)؟ یا میانگین تعدیلشدۀ قیمتها (Trimmed Mean)؟ برای اندازهگیری تولید کل باید کدام معیار را به کار ببریم؟ با بازنگریهای بعدی در دادهها چه کنیم؟ بیتردید، انگیزههای سیاسی هرگز از این شکاف اطلاعاتی وارد فرایند نخواهند شد!
همچنین میتوان یک درخت را از روی میوههایش قضاوت کرد: آیا پارادایم کینزی جدید آنگونه که وعده داده بود، ثبات اقتصاد کلان را به ارمغان آورد؟ خیر. ما شاهد بحرانهای مالی، رونقها و رکودها، تورم بالاتر از سطح هدف و نوسانات شدید بیکاری بودهایم. بدهی فدرال ایالات متحده امسال از ۴۰ تریلیون دلار فراتر رفت و به نظر نمیرسد مخارج دولت رو به کاهش باشند. به نظر میرسد مقامهای دولتی و بانکداران مرکزی که به چارچوب کینزی جدیدِ برخوردار از «بنیانهای خرد» مجهز شدهاند، آشفتگی بیشتری ایجاد کردهاند.
اتریشیها پول سالم و رویکرد «دستها کوتاه» دولت را توصیه میکنند. برای افزایش یا کاهش مخارج مداخله نکنید. نرخ تورم مشخصی را هدفگذاری نکنید. نرخهای بهره را دستکاری نکنید. چنین رویکردی به ثبات مد نظر نوکینزیها منجر نخواهد شد، اما نوعی ثبات مطلوب به وجود خواهد آورد. نرخهای بهرۀ نادرست، کارآفرینان را به بیراهه نخواهند کشاند. مصرفکنندگان میتوانند با اطمینان خاطر مصرف و پسانداز کنند، بیآنکه مجبور باشند حدس بزنند تورم چه میزان از قدرت خریدشان را از بین خواهد برد. سرمایهگذاران بهجای شرطبندی روی اینکه بانک مرکزی در نشست بعدی کمیتۀ بازار آزاد فدرال (FOMC) نرخهای بهره را افزایش میدهد یا کاهش، به سودآوری مورد انتظار و بنیانهای واقعی کسبوکار توجه خواهند کرد.
زیگ زاگ
برای اقتصاددانان اتریشی آسان است که به جریان اصلی اقتصاد طعنه بزنند، بنابراین، اجازه دهید با این نکته انتقادم به نوکینزگرایی را تلطیف کنم: رابرت هال و مایکل وودفورد قطعاً شایستۀ دریافت جایزۀ یادبود نوبل هستند. آثار این دو تأثیر چشمگیری بر نحوۀ نگرش دولتها و بانکهای مرکزی به نقش خود در تثبیت اقتصاد کلان گذاشته است. مجموع ارجاعات سایر اقتصاددانان به آثار این دو نفر از ۱۵۰ هزار مورد فراتر میرود که نشاندهندۀ تأثیر عظیم آنها بر این رشته است.
هال و وودفورد شایستۀ دریافت این جایزه هستند، زیرا این جایزه «به شخص یا اشخاصی اعطا میشود که اثری با بالاترین اهمیت در علوم اقتصادی ارائه کرده باشند.»
اما «اهمیت در علوم اقتصادی» همیشه به معنای برخورداری از نظریۀ اقتصادی صحیح نیست. چنانکه روتبارد اشاره کرده است، «برخلاف این تصور که همۀ افراد در ساخت بنایی مشارکت میکنند که پیوسته پیشرفت میکند، علم اقتصاد در واقعیت مسیری پرمناقشه و حتی زیگ زاگی را پیموده است، بهگونهای که گاه مغالطههای نظاممندِ متأخر، الگوهای نظریِ پیشین اما درستتر را کنار زدهاند و بدینترتیب، اندیشۀ اقتصادی را به مسیری کاملاً نادرست و حتی تراژیک سوق دادهاند.»/ خبرگزاری اقتصاد ایران


